Quel impôt lors du retrait du troisième lié (3a) ou du capital de la caisse de pension (LPP) ?
Lorsque vous touchez des prestations du troisième pilier lié (3a) ou lors de retrait de capitaux du 2ème pilier (LPP), un impôt sur les capitaux de prévoyance est dû. La question à répondre est celle du montant à payer aux autorités fiscales lorsque l’on touche ces prestations.
Aperçu :
Nous vous présentons ci-dessous un aperçu des impôts dus en cas de retrait de prestations de prévoyance avec des montants compris entre CHF 50'000 et CHF 1'000'000. Nous travaillons selon le barème fiscale 2019 dans sept communes romandes francophones. La distinction est faîte entre des personnes célibataires ou mariées.
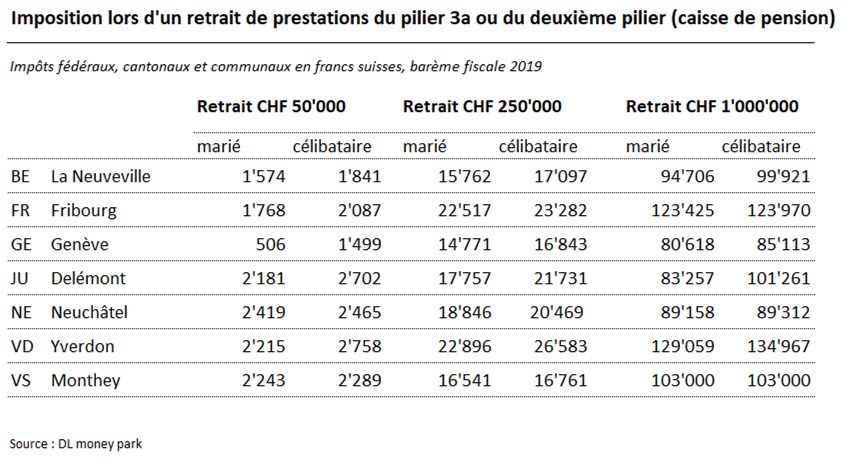
Prenons un exemple pour un habitant de la commune de Neuchâtel désirant devenir propriétaire de son propre bien immobilier. Si celui-ci est célibataire et retire CHF 50'000 de sa caisse de pension afin de compléter ses fonds propres, un impôt de CHF 2'465 sera à payer au service des contributions. Si ce dernier est marié, la somme due est égale à CHF 2'419. En pourcentage, cela représente un peu moins de 5%.
Des différences cantonales existent. Ces différences sont marquées pour des sommes importantes. Les cantons de Fribourg et Vaud sont particulièrement onéreux pour des retraits de grandes sommes. Une réflexion à l’aube de la retraite peut permettre d’optimiser sa situation grâce à une planification de retraite adéquate.
Un impôt progressif :
L’impôt sur les capitaux de prévoyance est progressif. Cela signifie que le montant d’impôts à payer va augmenter plus vite en proportion que la somme accumulée. Reprenons les chiffres ci-dessus pour un habitant célibataire de la ville de Fribourg cette fois. S’il retire en une seule fois CHF 250'000, il va payer CHF 23'282 d’impôts. Si au contraire il retire cette somme en cinq fois, il va payer cinq fois CHF 2'087, soit CHF 10'435 d’impôts. Une différence de CHF 12'847. Une optimisation fiscale à l'approche de la retraite a particulièrement sens pour minimiser ce genre d’effet.
Notre conseil :
Pour rappel, les cotisations au troisième pilier lié (3a) sont entièrement déductibles du revenu imposable. Pour plus de précisions, n’hésitez pas à consulter notre article sur le troisième pilier lié (3a). Dans une précédente publication, nous expliquions la réduction d’impôts avec un taux moyen de 32% lorsque l’on cotise au pilier 3a.
Pour faire simple, lorsque l’on réduit son revenu imposable par une cotisation au pilier 3a par exemple, on épargne fiscalement entre 20% et 45% (selon son niveau de revenu imposable et le barème fiscal appliqué) de la somme côtisée. L'impôt sur le revenu s'en trouve donc réduit. Lorsque l’on touche les prestations, on paie entre 5% et 10% d’impôts selon les taux appliqués par les cantons et les communes ainsi que selon le montant cumulé. Dans tous les cas, vous êtes gagnants !
Nous vous invitons, avec notre soutien, à intégrer ces différents éléments dans une vision plus globale et de réaliser un bilan que cela soit à l’aube de la retraite ou au début de la carrière professionnelle. Des conseils avisés reçus le plus tôt possible peuvent permettre de sérieuses économies d’impôts sur le long terme.
