Le troisième pilier lié (3a), c'est quoi ?
Il s’agit d’un sujet régulièrement évoqué ; dans la presse, par votre conseiller financier, durant les débats politiques sur la prévoyance, par votre banquier lorsque l’on parle de financement immobilier… mais en fait, le troisième pilier lié (3a), c’est quoi exactement et ça sert à quoi ?
En résumé :
- Un complément aux piliers I et II de la prévoyance en Suisse
- 100% déductible du revenu imposable
- Tout travailleur au bénéfice d’un revenu soumis à l’AVS peut cotiser
- Maximum CHF 7'056 sont déductibles depuis 2023 pour une personne avec une caisse de pension
- Maximum CHF 35'280 ou 20% du revenu d’une activité lucrative pour, par exemple, un indépendant sans caisse de pension
- Les prestations sont versées au plus tôt cinq ans avant l’âge ordinaire de la retraite AVS et au plus tard cinq après, sauf cas particuliers.
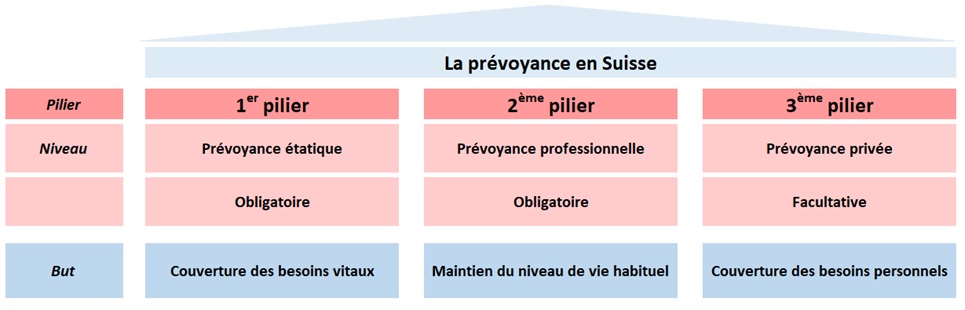
La prévoyance en Suisse
La prévoyance en Suisse a été mise en place pour protéger financièrement chaque individu (et leur famille) lorsqu’un événement le prive de son revenu du travail, c’est-à-dire la perte de capacité de gain. Trois événements peuvent causer la perte de capacité de gain : 1) l’invalidité, 2) le décès et 3) la retraite.
Le premier pilier est composé de l’assurance vieillesse et survivant (AVS), l’assurance invalidité (AI) et de l’assurance chômage (AC), l’assurance perte de gain (APG) et les prestations complémentaires (PC). Les travailleurs actuels cotisent pour les personnes touchant des prestations. Le deuxième pilier (LPP ou caisse de pension) est la prévoyance professionnelle. C’est votre employeur et vous-même qui cotisez au deuxième pilier, c’est-à-dire que ces capitaux vous appartiennent. Ainsi, au moment du départ à la retraite, vous récupérez sauf imprévu, vos avoirs du deuxième pilier sous forme de rente ou de capital.
Objectif : compléter les pilier I et II
En 1985, le législateur a mis en place une nouvelle forme de « plan retraite » - le 3ème pilier. Il a ainsi été créé avec pour objectif de permettre à ceux qui le souhaitent d’épargner davantage pour leur retraite afin d’essayer de maintenir leur niveau de vie antérieur. Pour encourager cette épargne, un système d’avantages fiscaux a été mis en place.
De plus, le troisième pilier permet de financer l’achat d’un bien immobilier pour usage propre, d’obtenir une sécurité en cas de décès ou d’invalidité (si le troisième pilier est sous forme d’assurance) et de financer une retraite anticipée.
Caractéristique essentielle : 100% déductible du revenu imposable
- Les cotisations au pilier 3a sont fiscalement déductibles. 100% de la cotisation peut être déduite de votre revenu imposable. Cela peut représenter une épargne fiscale considérable.
- En revanche, les prestations sont imposées intégralement, c’est un impôt sur les capitaux de prévoyance. Au moment où les cotisations sont récupérées, un impôt est à payer.
- Autre élément, il n'est pas possible de disposer librement et en tout temps de son avoir du pilier 3a.
Qui peut cotiser ?
- Les personnes exerçant une activité lucrative salariée ou indépendante dont le revenu est soumis à l'AVS ;
- Les personnes domiciliées à l'étranger mais travaillent en Suisse ;
- Les bénéficiaires d'indemnités journalières de l'assurance-chômage suisse et
- Les personnes partiellement invalides ayant un revenu d'activité lucrative soumis à l'AVS.
Quelle déduction fiscale depuis 2023 ?
- CHF 7'056 par an en cas d’affiliation à une institution de prévoyance du 2ème pilier ou
- Jusqu'à 20 % par an du revenu de l'activité lucrative mais au maximum CHF 35'280 s’il n’y a pas d’affiliation à une institution de prévoyance du 2ème pilier.
Versement des prestations :
Au plus tôt cinq ans avant d’atteindre l'âge ordinaire de la retraite de l'AVS (65 ans pour les hommes et 64 ans pour les femmes) et au plus tard cinq ans après.
Le versement anticipé est possible dans les cas suivants :
- En cas de bénéfice d'une rente entière d'invalidité de l'assurance-invalidité fédérale et avec un risque d'invalidité non assuré ;
- En cas d’établissement à son propre compte ou de changement d'activité lucrative indépendante ;
- En cas de départ définitif à l'étranger ;
- En cas d’acquisition d’un logement en propriété pour ses propres besoins ou pour rembourser des prêts hypothécaires ou
- En cas de rachat de cotisations dans une institution de prévoyance du 2ème pilier.
Notre conseil :
Globalement, en raison de l'augmentation de l'espérance de vie et des taux d'intérêts bas, les prestations de retraite pour les personnes âgées ont eu tendance à diminuer ces dernières années. Nous vous encourageons donc à compléter votre prévoyance et à prendre conscience des enjeux actuels.
Nous vous invitons, avec notre soutien, d’intégrer le troisième pilier dans une vision plus globale et de réaliser un bilan de vos couvertures en place en matière d’accident, de maladie, d’invalidité et de décès. Cet exercice s’appelle une analyse de prévoyance que nous vous encourageons à réaliser car en effet, un troisième pilier est un engagement pour la vie.
