Ensemble, nous pouvons beaucoup !
Dès sa création, à son exploitation et à sa transmission, l’entreprise a pour but de générer des revenus qui lui permettront d’atteindre ses objectifs
Pour ce faire elle doit composer avec le cadre légal et sa propre structure d’exploitation. Découvrons ensemble l’impact de ces deux éléments, que ce soit pour les gens qui la composent ou pour les moyens matériels d’exploitation qui sont les siens
ASSURANCES DE PERSONNES ET PREVOYANCE PROFESSIONNELLE
L’une des valeurs les plus importantes d’une entreprise est certainement son personnel. Reconnaître la qualité et les compétences de ses collaborateurs mérite une attention toute particulière et permet de les fidéliser. Comment leur offrir des prestations sociales « sur mesure » ? Autrement dit, comment définir le juste besoin pour votre entreprise et son personnel ?
Le plan de base obligatoire LPP (Loi sur la prévoyance professionnelle), appelé communément 2ème pilier, correspond à une solution de prévoyance respectant le cadre légal qu’une entreprise se doit d’appliquer pour ses collaborateurs.
Nous vous accompagnons dans le choix du partenaire contractuel (institution d’assurance). Si les prestations assurées seront identiques d’une compagnie à une autre, les primes demandées seront variables. Les éléments à considérer sont les frais de gestion par assuré et la prime de risque (invalidité, décès) demandée par la compagnie d’assurance.
Notre souhait est d'optimiser ces éléments, c'est-à-dire, à prestations identiques, vous offrir les services les moins onéreux.
Le plan de prévoyance surobligatoire LPP correspond à une solution de prévoyance améliorée pour l’ensemble des collaborateurs et pour certaines catégories de collaborateurs (plans cadres). Il s’agit de prestations qui vont donc au-delà de la partie obligatoire.
Les points essentiels améliorés concernent la constitution du capital épargne en prévision de la retraite et les couvertures en cas de décès et / ou d’invalidité.
Nous vous accompagnons à deux ou trois niveaux :
- Dans la détermination du plan de prévoyance. La connaissance de la structure de votre personnel est essentielle pour que la solution de prévoyance proposée corresponde à votre besoin effectif.
- Dans le choix du partenaire contractuel (institution d’assurance). Comme pour la partie obligatoire, si les prestations assurées seront identiques d’une compagnie à une autre, les primes demandées peuvent varier. Les éléments à considérer sont les frais de gestion par assuré et la prime de risque (invalidité, décès) demandée par la compagnie d’assurance.
- Dans le choix de solution d’optimisation du processus épargne lors de la mise en place de plans cadres. Il est possible d’obtenir des solutions de prévoyance dont la gestion de l’épargne est plus dynamique que dans un plan traditionnel. L’avantage de ce type de plan est que l’approche processus épargne peut être différenciée entre les assurés.
L’assurance perte de gain maladie couvre pendant 720 jours, après l’écoulement d’un laps de temps appelé délai d’attente, un certain pourcentage du salaire d’un collaborateur en cas d’absence due à une maladie.
Pour rappel, une assurance perte de gain maladie n’est pas une assurance obligatoire sauf en cas d’existence d’une convention collective de travail. Cela ne signifie toutefois pas qu’un employeur n’a pas certaines obligations vis-à-vis de ses collaborateurs. L’article 324 du code des obligations renseigne par ailleurs sur l’étendue des obligations de l’employeur.
Ainsi, nous vous accompagnons et vous conseillons à deux niveaux :
- Nous définissons ensemble votre besoin de couverture.
- Nous soumissionnons le marché de l’assurance et vous remettons un rapport sur les différences entre les solutions proposées.
Quel risque l’entreprise choisit-elle de supporter financièrement en cas d’absence de son collaborateur et quel risque choisit-elle de transférer à un tiers ? Il s’agit de questions auxquelles nous répondons ensemble.
L’assurance accident obligatoire est, comme son nom l’indique, obligatoire. Elle couvre le salaire d’un collaborateur en cas d’absence de courte durée (jusqu’à 2 ans) et de longue durée (invalidité) survenue suite à un accident. Elle couvre également les soins et certaines prestations comme le rapatriement ou le sauvetage de l’assuré. Finalement, elle octroie aux survivants du collaborateur des prestations en cas de décès.
Selon le domaine d’activité de l’entreprise, l’affiliation se fait auprès de la SUVA ou auprès d’une compagnie d’assurance privée.
Bien que la marge de manœuvre soit restreinte, les entreprises non affiliées à la SUVA ont intérêt à faire jouer la concurrence entre les compagnies d’assurances. Les frais de gestion demandés sont différents d’une compagnie à une autre.
Nous vous accompagnons dans ces différentes démarches afin de trouver la solution qui vous convienne le mieux.
L’assurance accident complémentaire est, de notre point de vue, très importante. Elle permet de pallier certains manques de l’assurance obligatoire et permet surtout d’offrir des prestations de qualité pour vos collaborateurs à moindre coût.
Nous regardons ensemble le risque que l’entreprise choisit de supporter financièrement en cas d’absence de son collaborateur et quel risque elle décide de transférer à un tiers.
ASSURANCES DOMMAGES
Tout chef d’entreprise, lorsqu’il envisage ses activités futures, doit prendre en considération deux aspects essentiels en lien avec les assurances de dommages, à savoir :
Nous vous accompagnons dans l’appréciation de ces différents éléments et définissons avec vous les éventuelles actions à entreprendre sur le marché de l’assurance pour obtenir le produit le plus proche de votre besoin.
L’assurance choses couvre l’ensemble de vos biens matériels contre les risques d’incendie, de vol avec effraction et détroussement ainsi que des dégâts d’eau et de bris de glaces. Il est possible de couvrir d’autres risques selon les particularités de l’entreprise.
L’assurance bâtiment couvre le(s) bâtiment(s) qui est(sont) la propriété de l’entreprise. Selon les cantons, l’assurance incendie est obligatoire et se souscrit auprès de l’établissement cantonal d’assurances. Les autres risques s’assurent auprès d’un assureur privé.
L’assurance véhicules à moteur couvre les véhicules de l’entreprise. Selon l’importance du parc véhicules, l’âge des véhicules et leur valeur, il est possible de combiner la couverture de certains risques avec l’assurance de choses.
Selon l’activité de l’entreprise, l’assurance responsabilité civile entreprise a toute son importance. Elle nécessite souvent un approfondissement de la réflexion liée aux activités exercées et les marchés sur lesquels l’entreprise évolue.
Il existe d’autres assurances de dommages telles que la protection juridique entreprise, l’assurance transport, les assurances machines et casco machines, etc. Nous regardons avec vous quelle particularité de votre entreprise mériterait d’être couverte.
ACCOMPAGNEMENT
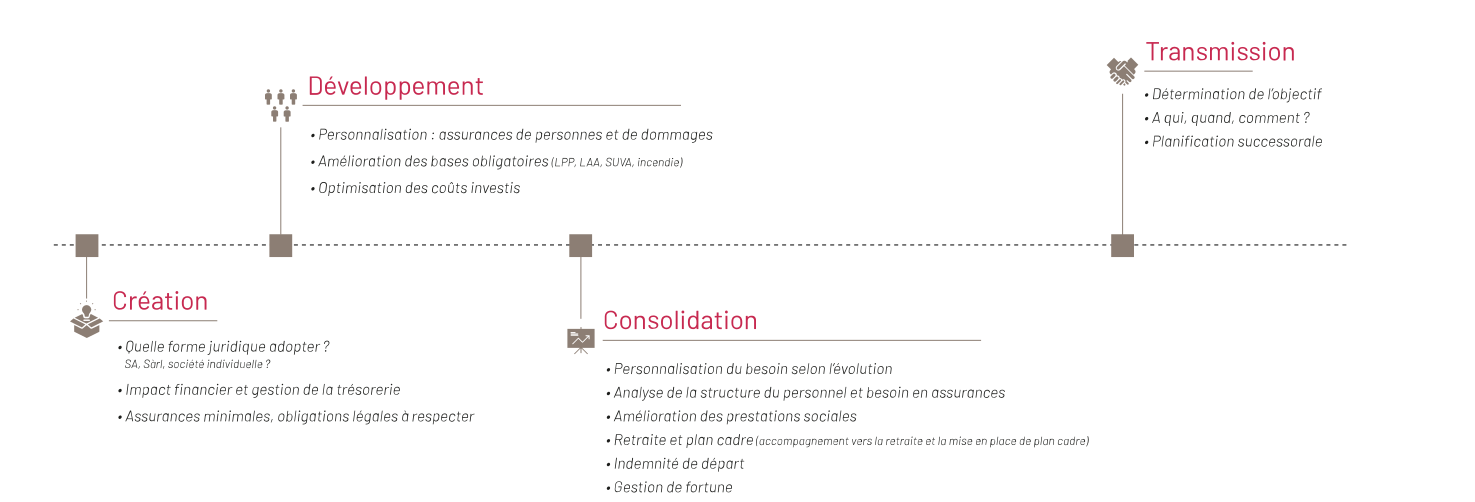
La vie d’une entreprise se caractérise par différentes étapes, à savoir : sa création, son développement, sa consolidation et sa transmission. Être présent dès les premiers instants de la création d’une entreprise, l’accompagner pas à pas dans son évolution et savoir poser les bonnes questions lorsque viendra le temps de se retirer, là est notre savoir-faire.
La création d’une entreprise suppose un choix de départ pour le statut juridique qui sera adopté. Etre actif avec le statut d’indépendant (raison individuelle) ou avec le statut de salarié au sein de sa propre entreprise (société anonyme ou société à responsabilité limitée) va avoir des incidences très concrètes qu’il vaut la peine d’étudier avant de se lancer.
Dans votre quotidien, les conséquences vont, avant tout, être en lien avec la gestion de votre trésorerie et vos couvertures d’assurances. Pour être en contrôle de ces différents éléments, une orientation sur les incidences de l’un ou l’autre des statuts adoptés est vivement conseillée.
Lors de la création d’une société, il est essentiel que le chef d’entreprise puisse se dédier à son activité principale. Pour notre part, nous vous accompagnons et vous soutenons dans l’exécution de certaines tâches administratives comme l’élaboration des premières feuilles de salaires ou les communications à donner aux assureurs chaque début d’année. Dans les faits, nous apportons un soutien à la personne chargée de l’exécution de certaines tâches administratives et orientons le chef d’entreprise sur l’impact de certains éléments relevant de sa gestion comme le moment du versement annuel à son 3ème pilier lié (3a).
Une personne reprend la gestion d’un garage avec son épouse. Au départ, il opte pour le statut d’indépendant. Il vaut la peine qu’elle puisse se concentrer totalement sur son action de terrain et qu'elle délègue certaines tâches administratives pour le quotidien. Par contre, le fait d’être bien informé dès le départ des incidences de la forme juridique, leur permettra de prendre certaines dispositions suffisamment tôt en vue de la transmission de la société et de leur future retraite.
En moyenne, après 3 à 5 ans, le développement de la société est sur les rails. C’est le moment de consolider les bases mises en place et d’effectuer les améliorations adéquates.
La base de consolidation va dépendre de l’évolution de la société ainsi que de l’âge de son patron. Il y a donc différents éléments à considérer : l’évolution du nombre de collaborateurs, les moyens financiers de l’entreprise, la vision future du patron en vue de sa retraite ou encore la fidélisation des collaborateurs.
Le moment de la transmission de la société apparaît de manière naturelle. L’opportunité du moment de la transmission est en lien avec la volonté du fondateur et des moyens du repreneur. Il est important de commencer la réflexion suffisamment tôt de manière à pouvoir faire le lien avec le traitement fiscal des différentes opérations à effectuer.
Par exemple, une société anonyme dispose d’un niveau de liquidité important, prenons CHF 500'000. Comment intégrer le départ de son patron (actionnaire unique) et le jeu fiscal qui sera appliqué en cas de rapatriement de cette somme dans le patrimoine privé du patron ?
L’une de nos forces est de savoir poser les bonnes questions au bon moment ! Surtout ne pas attendre le dernier moment sous peine de voir votre marge de manœuvre réduite à néant.
