Le troisième pilier lié (3a), quelle économie d'impôts ?
Le sujet de l’économie d’impôts grâce au troisième pilier lié (3a) est régulièrement évoqué par les conseillers financiers ou lors de campagnes publicitaires par exemple. Nous vous présentons ci-dessous un cas pratique avec une explication sur le mécanisme fiscal. Pour rappel, les cotisations au troisième pilier lié (3a) sont entièrement déductibles du revenu imposable. Ceci jusqu’à concurrence de CHF 6'826 par an (2019) pour une personne avec une caisse de pension.
Impact fiscal :
Prenons un exemple avec les caractéristiques suivantes :
- Personne célibataire
- Sans enfant
- Revenu imposable de CHF 75’000
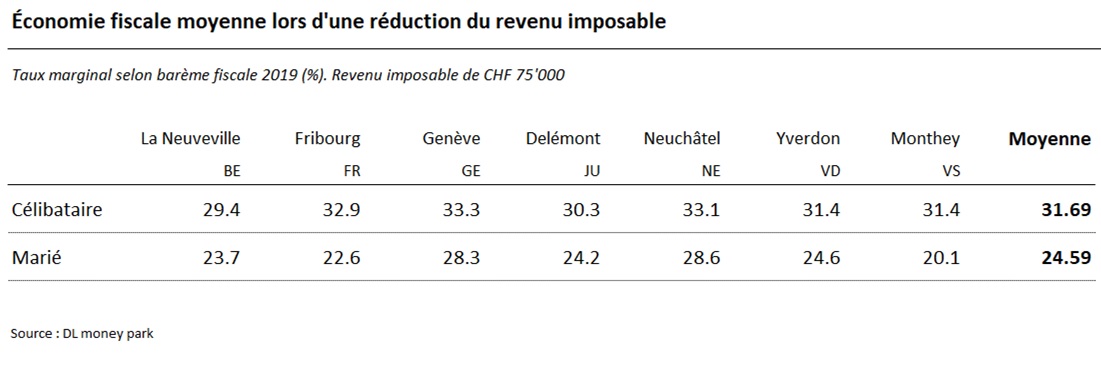
Pour un versement de CHF 6'826 annuel au pilier 3a, vous bénéficiez d’un gain fiscal en moyenne de 32 % de votre investissement, soit CHF 2'184 (nous prenons une moyenne sur 6 communes de canton romand ainsi que sur la commune de la Neuveville). Vous payez CHF 2'184 d'impôts en moins par an. Sur dix ans et en tenant compte de dix cotisations annuelles maximales de CHF 6’826, cela correspond à une économie fiscale de CHF 21’840.
Après dix ans et en émettant l’hypothèse que le pilier 3a n’a rapporté aucun intérêt, la somme cumulée se monte à CHF 68'260. Au moment du retrait de cette prestation, l’impôts à payer sur le capital constitué se monte à CHF 3'492 sur la commune de Neuchâtel (selon le barème fiscal 2019). Donc sur une période de dix ans, vous économisez dix fois CHF 2'184 et payez une fois CHF 3'492, ce qui représente un gain net approximatif de CHF 18'000 !!!
Notre conseil :
En plus de l’avantage fiscal, il vous est possible de choisir comment placer votre pilier 3a et donc de rentabiliser votre argent. Selon la stratégie mise en place et les résultats après 10 ans, le capital supplémentaire peut se monter entre CHF 2’847 et CHF 11'510. En d’autres termes, soit votre capital se montera à CHF 68'568, soit il se montera à CHF 71’415 voire même à CHF 80'078 1).
Cela signifie qu’entre l’avantage du jeu fiscal et le retour de votre investissement, vous pouvez réaliser un gain de CHF 30'000 sur dix ans !
En raison de la baisse des prestations provenant du 1er pilier (AVS) et du 2ème pilier (LPP), nous vous encourageons à compléter votre prévoyance par ce biais. En parallèle, nous vous invitons à intégrer le troisième pilier dans une vision plus globale et de réaliser un bilan de vos couvertures en place en matière d’accident, de maladie, d’invalidité et de décès. Cet exercice s’appelle une analyse de prévoyance que nous vous encourageons à réaliser car en effet, un troisième pilier est un engagement pour la vie.
N’hésitez pas à nous contacter à ce propos. Nous bénéficions d'une expérience certaine pour vous soutenir dans cette démarche.
1) Nous émettons l’hypothèse que le rendement annuel net est compris entre 1% et 3.50%.
