Financement hypothécaire : quel modèle retenir, taux fixe ou SARON ?
La réponse à cette question va dépendre de différents paramètres mais également de vous-même. Cette question apparaissant régulièrement lors de nos entretiens de conseils, nous avons décidé de partager notre réflexion (actuelle) sur le sujet et vous aider à comprendre les points clés du moment.
Ainsi, nous vous invitons à prendre votre décision en matière de modèle hypothécaire selon différents paramètres objectifs mais également selon des critères subjectifs. Nous tentons dans les paragraphes suivants de partager avec vous notre vision des points à étudier et notre appréciation de la situation actuelle des taux d’intérêts.
La situation des taux d’intérêts hypothécaires (situation mi-janvier 2023)
Commençons avec quelques exemples de taux fixes à 5 et 10 ans (sans rabais) :
- Banque 1 : 2.46% / 2.80%
- Banque 2 : 2.50% / 2.69%
- Assureur 1 : 2.49% / 2.58%
- Assureur 2 : 2.17% / 2.37%
- Plateforme : dès 2.16% / 2.36%
En parallèle, vous pourriez également opter pour le taux d’intérêt des hypothèques du marché monétaire qui est basé sur le Saron (acronyme de Swiss Average Rate Over Night). Le Saron est un taux d’intérêt de référence suisse qui évolue en lien étroit avec le taux directeur officiel de la Banque nationale suisse (BNS).
Plus précisément, le Saron est le taux d’intérêt moyen auquel la BNS et les banques commerciales se prêtent mutuellement de l’argent pour la durée d’une nuit, moyennant des garanties correspondantes. Il est calculé par SIX, l’opérateur de la Bourse suisse, sur la base des transactions effectivement réalisées par les établissements financiers. Via ses opérations de politique monétaire, la BNS s’efforce de maintenir en permanence le Saron à un niveau proche de son taux directeur officiel. Pour plus d’informations sur la mise en œuvre de la politique monétaire de la BNS, nous vous proposons de vous référer au site officiel de la BNS.
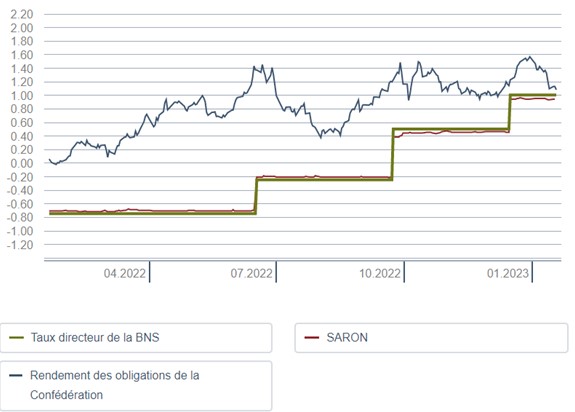
Le point clé est donc bien l’évolution des taux directeurs de la BNS. Ci-dessous, nous observons l’évolution du taux directeur avec en parallèle le SARON. L’année 2022 a marqué la fin des taux d’intérêts négatifs avec un retour à la « normale » en septembre 2022. Les incrémentations se sont situées à 0.5 ou 0.75 points de pourcentage. Le taux directeur actuel se situe à 1% (janvier 2023).
Source : www.bns.ch
Dans le cadre de financements hypothécaires, nous avons régulièrement entendu ces derniers mois le conseil de continuer de s’engager avec le modèle SARON. Pour un propriétaire, il y a donc un arbitrage à faire entre un modèle à taux fixe et le modèle SARON, historiquement le taux le plus bas pour financer son bien immobilier. Pour comparer des pommes avec des pommes, il ne faut pas oublier de rajouter la marge de la banque à notre raisonnement ci-dessus (Taux hypothécaire SARON = env. le taux directeur de la BNS + la marge de la banque). Il est également nécessaire de se rappeler que le taux SARON est facturé sur la base des taux du trimestre écoulé. Nous allons donc observer des changements au niveau du taux facturé aux clients détenteurs de ce modèle hypothécaire à l’avenir.
Notre raisonnement sur l’évolution des taux
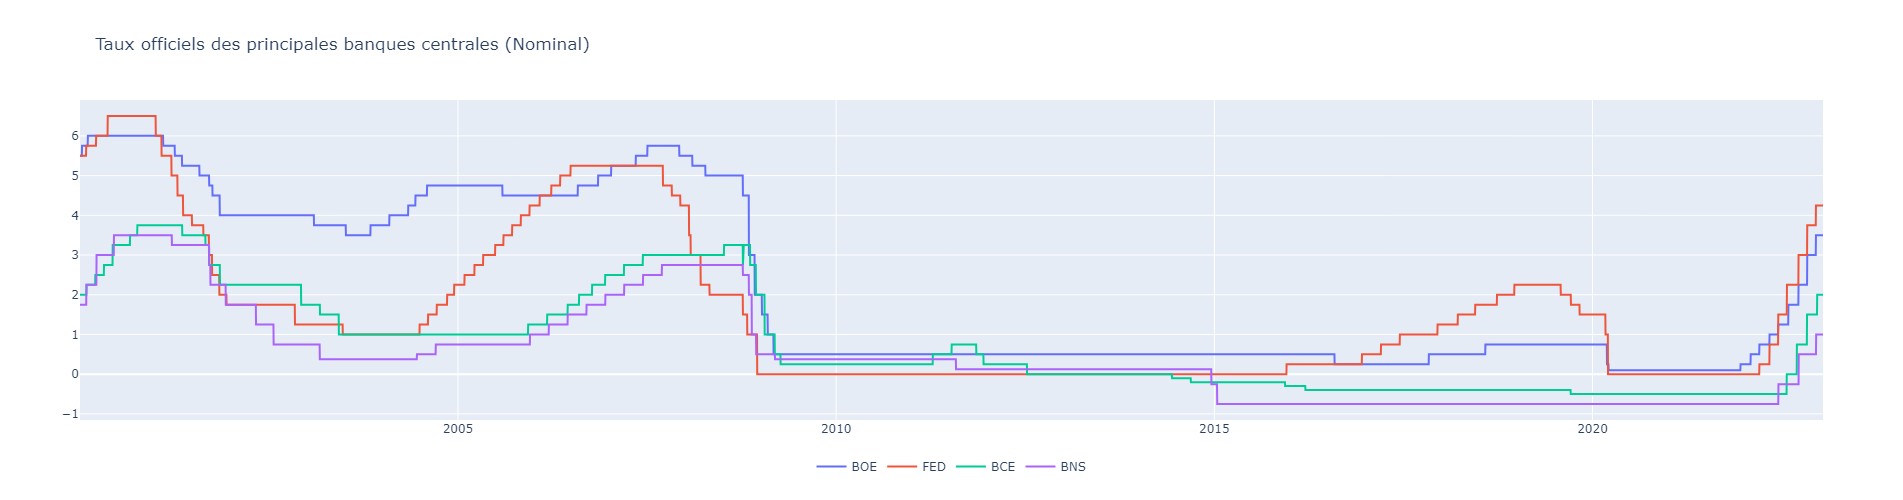
Le taux SARON va dépendre du taux directeur de la BNS. Elle prend ses décision d’adaptation en fonction de différents facteurs tels que l’inflation ou les actions des autres banques centrales (FED, BCE, etc.). Le graphique suivant montre les mouvements très similaires des taux directeurs des principales banques centrales.
Source : base de données de The Investor Group
Si l’inflation continue de se maintenir au-dessus de 2%, son objectif de stabilité des prix, on peut s’attendre à de nouvelles hausses de taux d’intérêts pour contrer ce phénomène. En cas de baisse des prix à contrario (ou de hausse modérée, c’est-à-dire inférieure à 2%), nous pourrions nous attendre à une baisse des taux directeurs.
Les actions des autres banques centrales, notamment la Banque centrale européenne (BCE) ont une incidence sur l’attractivité du franc suisse. En cas de baisse des taux par la BCE, cela rend le franc suisse plus attractif pour des investisseurs étrangers qui ont de la motivation à acquérir des francs ce qui renforce notre monnaie nationale contre l’euro. Pour un pays exportateur comme le nôtre, cela n’est pas forcément le souhait de nos autorités.
Ainsi, l’inflation et les politiques monétaires aident à émettre des hypothèses sur le niveau de stabilisation du SARON ou comment il fluctuera. Une augmentation de 0.5 point de pourcentage des taux directeurs est encore prévue en 2023 par des établissements tels que UBS ou Crédit Suisse. Le niveau du SARON arriverait donc à 1.5%. Si l’on rajoute la marge de la banque, prenons 1% en moyenne, nous arrivons à 2.5%.
Comparaison entre un modèle SARON et un modèle à taux fixe
C’est bien ce chiffre qui nous intéresse et là où un propriétaire immobilier doit faire un arbitrage entre un SARON à 2%-2.5% (plus ?) et / ou s’engager sur des taux fixes dont nous avons vu plus haut qu’ils ne se situent pas trop loin de ce chiffre en ce début d’année 2023. Au-delà de 2023, les prévisions semblent particulièrement difficiles à réaliser.
Pour compléter, la difficulté réside ensuite dans l’appréciation de l’évolution des taux d’intérêts fixes. Plusieurs analystes suggèrent que les taux fixes vont se trouver dans une phase latérale pour les mois à venir. C’est-à-dire, évoluer autour d’une moyenne.
Nous rappelons finalement qu’un financement partiel avec le taux SARON est possible. L’entier de l’emprunt hypothécaire ne doit pas nécessairement être financé pour la durée avec le même modèle.
ATTENTION : Il s’agit purement de notre raisonnement de janvier 2023. Personne n’a de boule de cristal. De plus, nous observons de nombreux changements et mouvements dans le monde (thème de l’énergie à gérer, conflit en Ukraine, tension entre les USA et la Chine, etc.). Notre analyse différera certainement de la réalité à venir.
Notre raisonnement sur l’appréciation globale de votre financement hypothécaire
Nous recommandons fortement de ne pas se limiter uniquement au niveau des taux d’intérêts et à vos attentes sur l’évolution de ces taux lorsque vous devez financer ou refinancer un objet immobilier. Les points suivants sont, selon nous, à considérer :
- Votre tolérance avec les fluctuations de taux. Une personne désirant de la stabilité dans son budget devrait s’orienter sur un taux fixe de longue durée.
- Désirez-vous pouvoir amortir librement votre prêt dans les années à venir ? Si oui, un prêt de trop longue durée pourrait ne pas être la solution.
- Un amortissement est-il prévu prochainement (nantissement) ? Si oui, un alignement de la durée d’un taux fixe avec le moment de l’amortissement pourrait avoir sens.
- Comment souhaitez-vous gérer le prêt hypothécaire à la retraite? Il nous arrive souvent d’entendre le souhait de s’engager pour une longue durée (en général supérieure à 10 ans) lors du renouvellement hypothécaire à la retraite. L’objectif est ne pas se préoccuper de la gestion de sa dette après l’arrêt de son activité professionnelle.
Cette liste de critères n’est pas exhaustive mais permet de comprendre pourquoi nous intégrons d’un côté la situation des taux d’intérêts (critère objectif mais si difficile à prévoir avec certitude) et d’un autre côté des critères subjectifs ou des éléments concernant la planification patrimoniale dans son ensemble.
Nous sommes volontiers disponibles pour échanger avec vous sur ce sujet.
